테슬라 3분기 실적 발표 뒤 시장 반응이 엇갈리는 가운데, 캐너코드의 강세 의견이 국내에서 화제가 됐습니다. 애널리스트 의견과 회사가 발표한 숫자를 나눠 카드 7장으로 정리했습니다. 카드 이미지는 모두 AI 생성 이미지입니다.
캐나다계 증권사 캐너코드 제뉴이티(Canaccord Genuity)가 테슬라 3분기 실적 콜을 두고 강한 낙관론을 냈다는 내용이 국내 X에서 퍼졌습니다. 먼저 분명히 해 둘 점은, 이것이 증권사 애널리스트의 '의견'이라는 것입니다. 회사 실적이나 주가 방향이 확정됐다는 뜻이 아닙니다.
원문 게시물 (X):
https://x.com/LayeredInvest/status/2114575499129487370
https://x.com/LayeredInvest/status/2114575499129487370
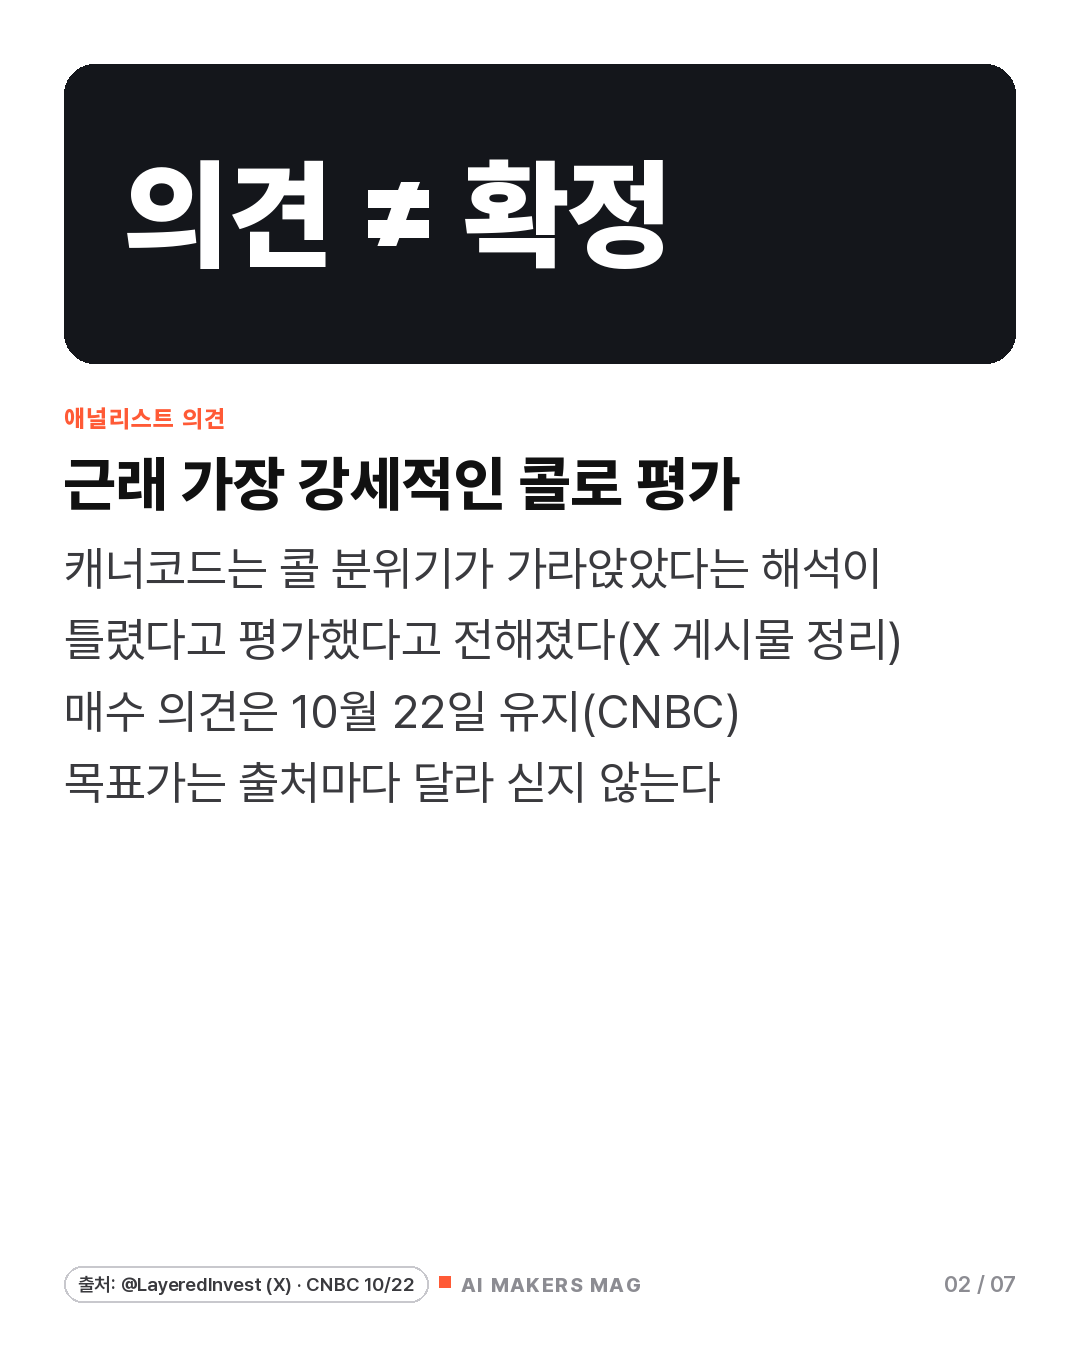
X 계정 @LayeredInvest 정리에 따르면 캐너코드는 콜 분위기가 가라앉았다는 해석이 완전히 틀렸다고 평가하며, 이번 콜을 근래 가장 강세적인 테슬라 콜로 봤다고 합니다. 이 평가는 X 게시물 정리로 전해진 것이고, 리포트 원문은 직접 확인하지 못했습니다. CNBC는 캐너코드가 10월 22일 매수 의견을 유지했다고 보도했습니다. 목표주가는 출처마다 표기가 달라 이 글에서는 싣지 않습니다.
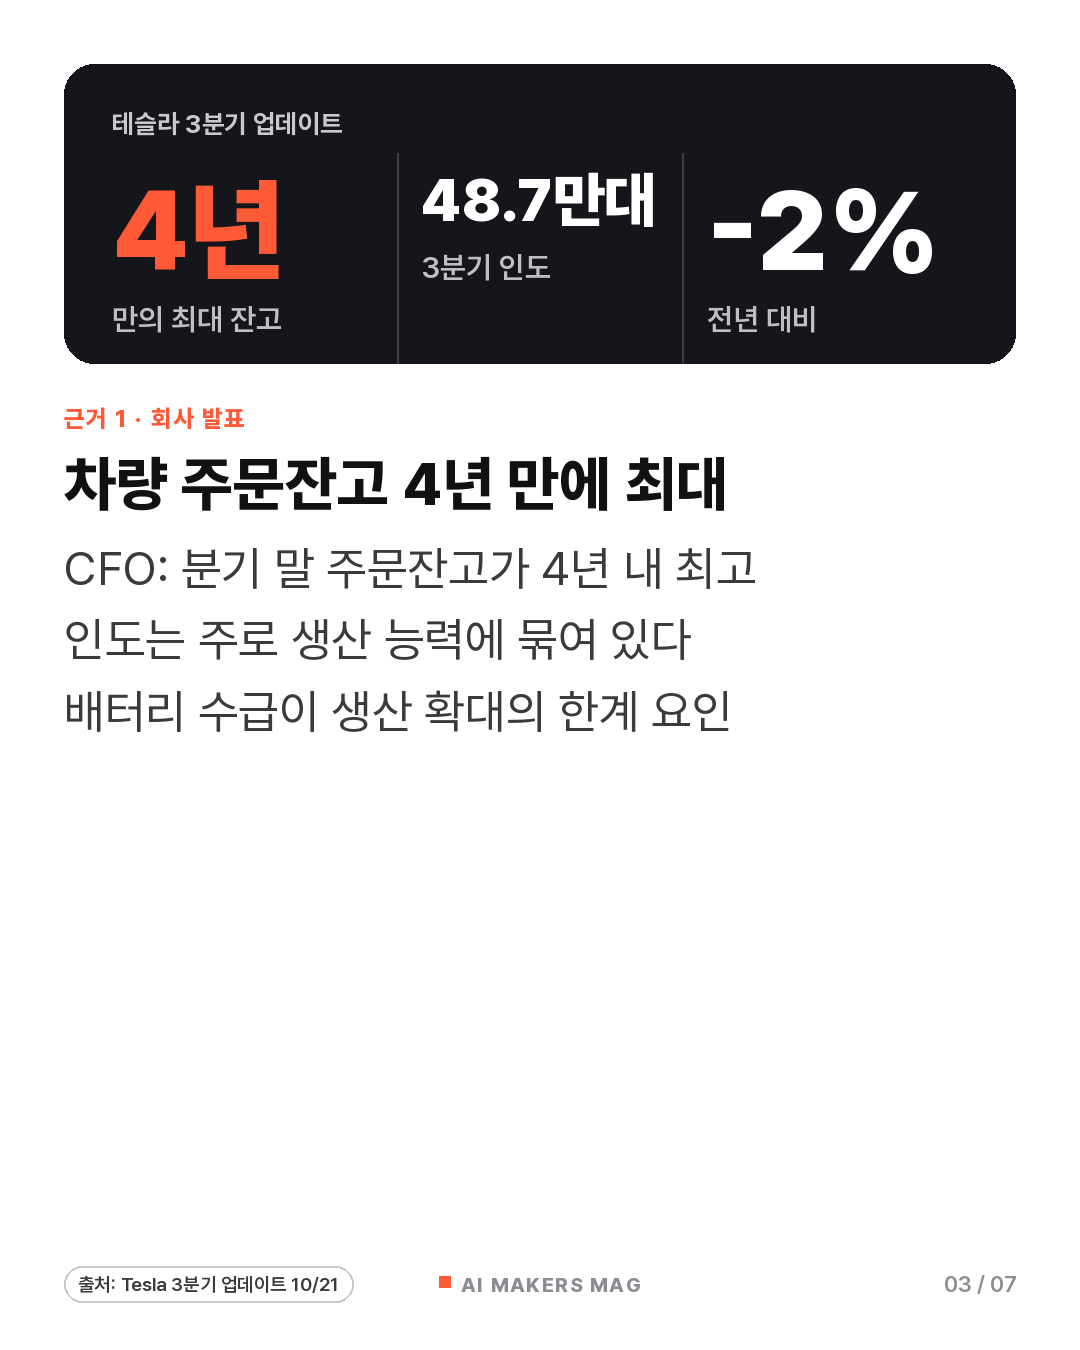
캐너코드 낙관의 근거로 꼽힌 첫 번째는 주문잔고입니다. 테슬라 3분기 업데이트와 CFO 바이바브 타네자의 콜 발언에 따르면 승용차 주문잔고는 4년 만에 가장 많았고, 인도는 주로 생산 능력에 묶여 있다고 합니다. 다만 3분기 인도는 486,532대로 전년보다 2% 줄었습니다. 회사는 배터리 수급을 생산 확대의 한계 요인으로 들었습니다.
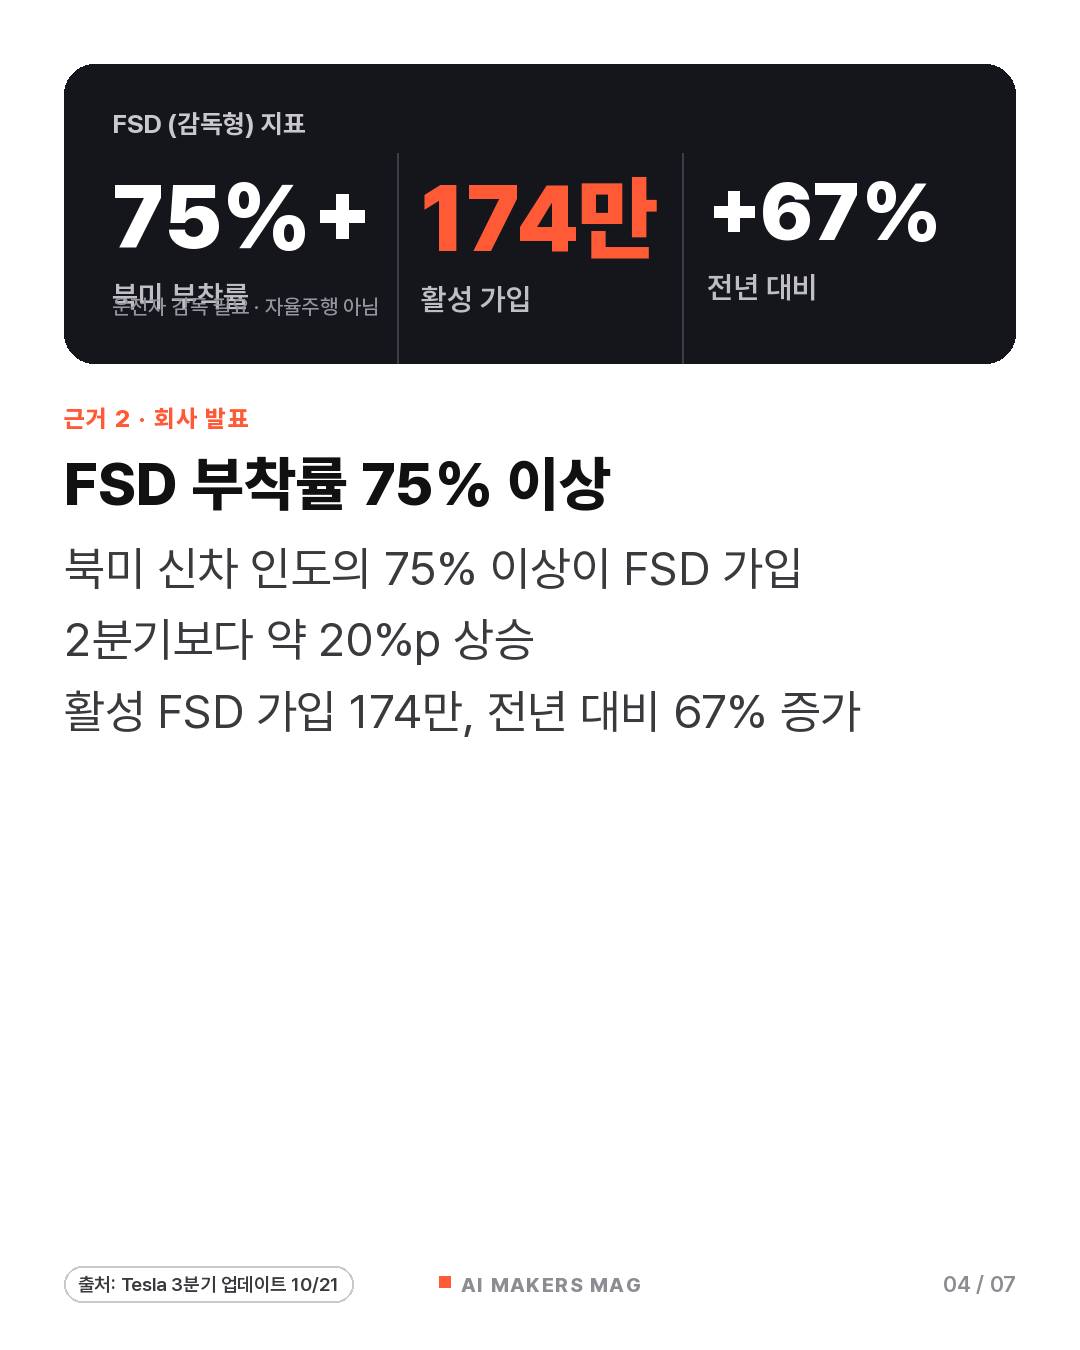
두 번째 근거는 FSD(감독형)입니다. 3분기 북미 신차 인도의 75% 이상이 FSD 가입을 포함했고, 2분기보다 약 20%p 올랐다고 테슬라는 밝혔습니다. 일시불과 월 구독을 합친 활성 FSD 가입은 174만으로 전년보다 67% 늘었고, CFO는 처음으로 절반이 구독형이라고 말했습니다. FSD(감독형)는 운전자 감독이 필요한 기능으로 자율주행차가 아닙니다.
세 번째는 신제품 일정입니다. 테슬라는 9월 3일 오스틴에서 사이버캡으로 로보택시 운행을 시작했고, 네바다 양산 라인에서 만든 새 세미를 내놨으며, 10월 15일 차세대 로드스터를 공개했습니다. 카드 속 공장 이미지는 AI로 만든 일반 이미지로 실제 테슬라 공장이 아닙니다.

월가 전체가 같은 생각은 아닙니다. CNBC 정리에 따르면 도이체방크는 캐너코드처럼 매수를 유지했지만, 골드만삭스는 중립으로 비용·투자 부담을 지적했고 HSBC는 비중 축소 의견입니다. 윌리엄 블레어는 머스크가 옵티머스 증산과 로보택시 매출 기대를 낮춘 점이 주가에 부담이었다고 봤습니다. 트루이스트와 JP모건도 중립(보유) 계열입니다.
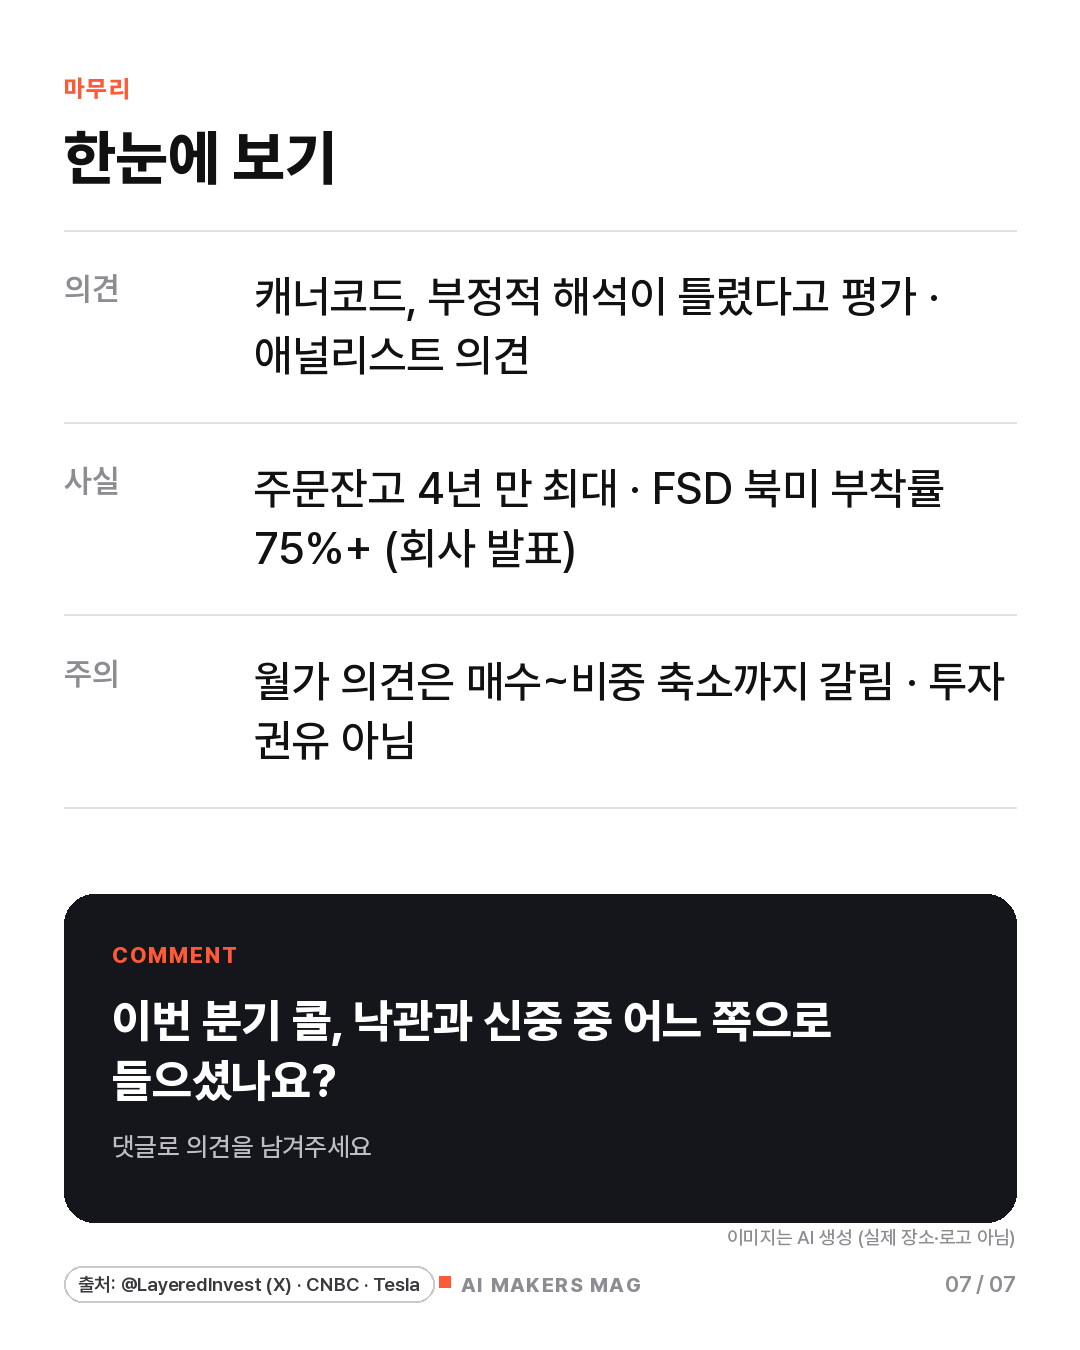
정리하면 부정적 해석이 틀렸다는 평가는 X 게시물로 전해진 캐너코드 애널리스트의 해석이고, 회사 발표로 확인되는 사실은 주문잔고 4년 만 최대와 FSD 지표 개선입니다. 같은 실적을 두고 월가 의견은 매수부터 비중 축소까지 나뉩니다. 이 글은 정보 정리이며 특정 종목의 매수·매도를 권하지 않습니다.
이번 분기 콜, 낙관과 신중 중 어느 쪽으로 들으셨나요? 댓글로 의견을 남겨주세요.
참고 자료
- @LayeredInvest (X), 2026-10-26 13:31 KST: https://x.com/LayeredInvest/status/2114575499129487370
- CNBC, Tesla Q3 2026 earnings: What analysts are saying, 2026-10-22: https://www.cnbc.com/2026/10/22/tesla-q3-2026-earnings-analysts.html
- CNBC, Tesla Q3 2026 earnings report, 2026-10-21: https://www.cnbc.com/2026/10/21/tesla-tsla-q3-2026-earnings-report.html
- Tesla, Q3 2026 Update (SEC 공시): https://www.sec.gov/Archives/edgar/data/1318605/000162828026066738/exhibit9914.htm
- The Motley Fool, 테슬라 Q3 2026 어닝콜 녹취: https://www.fool.com/earnings/call-transcripts/2026/10/22/tesla-tsla-q3-2026-earnings-call-transcript/
- 카드 이미지: AI 생성 (실제 장소·로고 아님)
'테슬라 & 전기차 소식' 카테고리의 다른 글
| 댄 아이브스 "테슬라·스페이스X 2027년 말까지 합병 확률 80~90%": 전망과 확인된 사실 구분하기 (0) | 2026.10.27 |
|---|---|
| 테슬라 「옵티머스 아카데미」: 로봇 10,000~20,000대가 스스로 배우는 계획, 어디까지 사실일까 (0) | 2026.10.25 |
| 텍사스 테슬라 등록 927대(사이버캡 420대), 9월의 약 3배: 등록과 운행은 다릅니다 (0) | 2026.10.25 |
| 25년 12월 24일 테슬라 관련 소식 업데이트 (1) | 2025.12.25 |
| 12월23일 테슬라 관련 소식 정리 _ 목표금액 상향 포함 (3) | 2025.12.23 |


